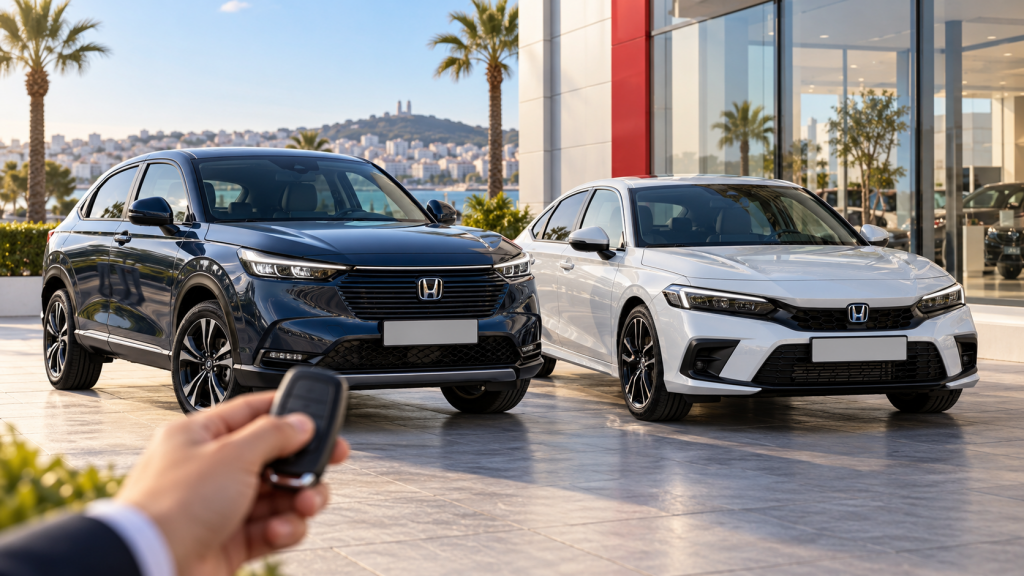
Pour son dixième anniversaire en Tunisie, Honda propose depuis le 7 octobre une offre de financement couvrant ses berlines et SUV essence ou hybrides. L’absence d’autofinancement initial peut faciliter l’achat, mais elle ne doit pas remplacer l’analyse du coût total.
Honda Tunisie et Banque Zitouna ont ouvert une campagne commerciale fondée sur les formules Ijara et Mourabaha. L’offre concerne les véhicules disponibles dans le réseau de Tunis, Sousse et Sfax et prévoit, selon le dossier, une possibilité de financement sans apport personnel.
Cette formule répond à une difficulté concrète : réunir une somme importante avant même de commencer à rembourser. Elle permet de préserver son épargne, mais peut parallèlement augmenter le montant financé et donc le coût global de l’opération.
Sept ans : une mensualité plus basse, mais un engagement plus long
La durée peut atteindre sept ans. Étaler le financement réduit généralement la mensualité, sans nécessairement rendre la voiture moins chère. L’acheteur doit demander un échéancier indiquant le prix comptant, le montant total à payer, les frais de dossier, les assurances éventuelles et toutes les charges intégrées.
La mensualité doit également être mise en perspective avec les dépenses d’usage : carburant, assurance, vignette, entretien et pneumatiques. Une voiture accessible sur le plan bancaire peut devenir pesante si ces coûts ont été oubliés.
Des avantages après-vente à chiffrer
Honda annonce une remise de 10 % sur le service après-vente pendant la durée du contrat de financement ainsi qu’une réduction de 10 % sur certains packs d’accessoires. Des prix exclusifs sont également évoqués sur une partie de la gamme.
Ces avantages doivent être précisés sur le devis. Il faut notamment savoir quelles opérations de SAV sont concernées, si les pièces et la main-d’œuvre bénéficient de la même réduction et si un plafond s’applique.
L’offre distingue aussi les véhicules hybrides Honda avec une tarification de financement spécifique. Pour comparer correctement une version hybride et une essence, il faut examiner le prix final, la consommation correspondant à son usage et la valeur prévisible de revente.
Un financement sans apport peut être pertinent pour préserver sa trésorerie. La bonne décision repose néanmoins sur le coût total payé au terme du contrat, et non sur la seule mensualité mise en avant.